■ 역대 최고치 대비 절반 수준, 이란 전쟁 개전 당시 보다 30% 넘게 줄어
■ ‘교환 방출’의 실효성과 법정 하한선에 대한 의문도 이어져
■ 겨울철 디젤·난방유 수급이 시장의 다음 시험대가 될 전망
💡 핵심 요약
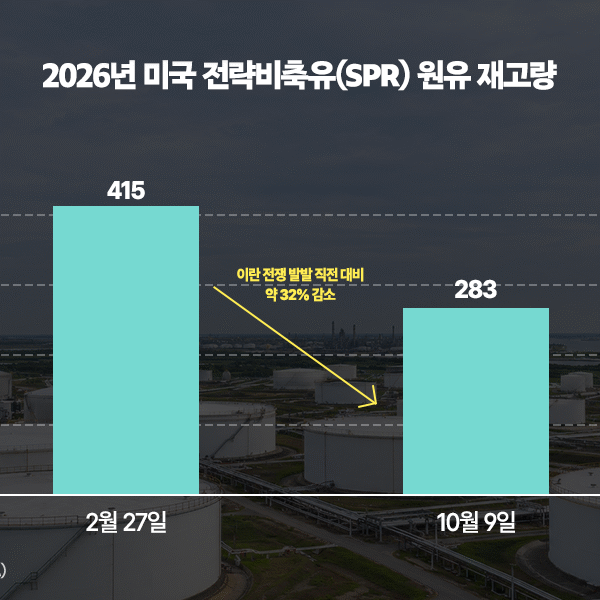
- 미국 전략비축유, 10월 9일 기준 2억 8,300만 배럴로 40여 년 만의 최저 수준… 전쟁 직전 대비 약 32% 감소하며 위기 대응 완충력 약화
- 美, 대여한 원유에 프리미엄 물량을 더해 돌려받는 ‘교환 방출’ 추진… 반납 일정과 노후 설비, 제한된 주입 능력이 비축량 회복의 주요 변수
- 겨울철 디젤·난방유 수급 긴장 지속… 각국의 비축 재충전 수요가 향후 원유 수급과 가격에 영향을 미칠 변수로 부상
미국 전략비축유(Strategic Petroleum Reserve, SPR)가 이란 전쟁 이후 급격히 줄어 40여 년 만의 최저 수준까지 내려앉았다. 美 에너지정보청(EIA)에 따르면 10월 9일 기준 SPR 재고는 2억 8,300만 배럴로, 전쟁 직전인 2월 말 약 4억 1,500만 배럴에서 약 1억 3,250만 배럴(32%) 줄었다. EIA 시계열 상 1982년 10월 이후 가장 적은 수준이다. 승인 저장용량(7억 1,400만 배럴)의 39.6%에 그친다.
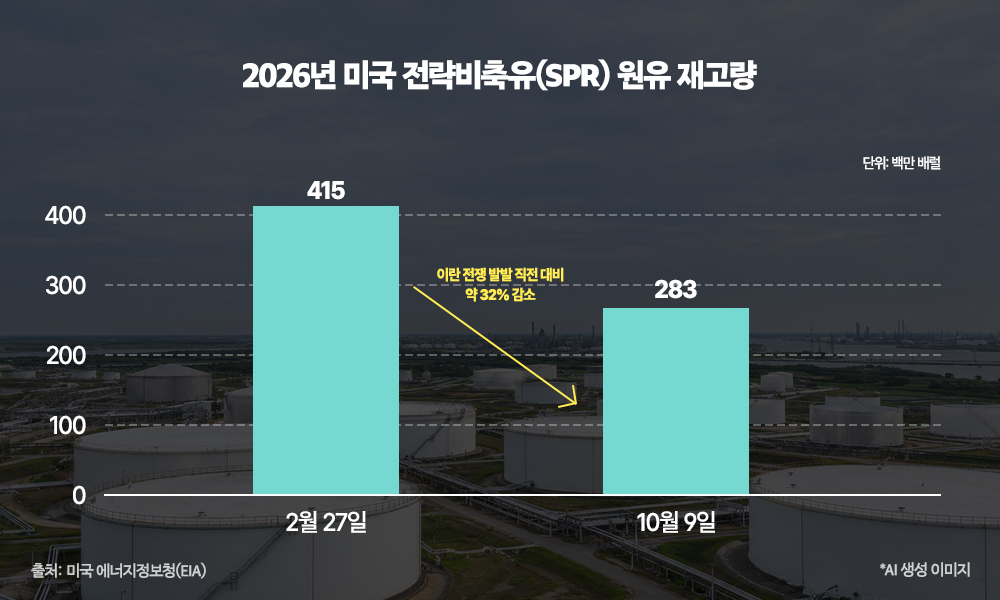
재고가 줄어든 직접적인 원인은 호르무즈 해협 위기에 대응한 1억 7,200만 배럴 규모의 방출이다. 이번 방출은 시장에 내다 파는 방식이 아니라 업체에 빌려주고 프리미엄 물량을 얹어 돌려받는 ‘교환(exchange)’ 방식에 의한 것이다. 에너지부(DOE)는 이 방식이 비축량을 늘린다고 설명하지만, 시장의 호응과 법정 하한선 문제를 둘러싼 의문도 커지고 있다.
① 숫자로 본 현재 위치
EIA 주간 석유현황보고서(Weekly Petroleum Status Report, WPSR)의 10월 9일 기준 SPR 재고는 직전 주와 같은 2억 8,300만 배럴이다. 10월 2일 주간에는 78만 배럴 줄었고, 9월 25일 기준으로는 2억 8,380만 배럴로 1년 전보다 1억 2,290만 배럴(30.2%) 적었다. 역대 최고치였던 2010년 1월의 7억 2,660만 배럴과 비교하면 절반에도 못 미친다.
| 지표 | 수치 | 출처 |
|---|---|---|
| SPR 재고 | 2억 8,300만 배럴(10월 9일 기준, 전주와 동일) | EIA 주간 석유현황보고서 |
| 저장용량 대비 | 39.6%(승인 용량 7억 1,400만 배럴) | EIA·DOE |
| 전쟁 직전 재고 | 약 4억 1,500만 배럴(3월 초) | EIA |
| 감소 폭 | 약 1억 3,250만 배럴(32%) | EIA 시계열 기준 산출 |
| 1년 전 대비 | 9월 25일 기준 1억 2,290만 배럴(30.2%) 감소 | EIA, Rigzone 인용 |
| 역대 최고치 | 7억 2,660만 배럴(2010년 1월) | EIA |
| 법정 하한선 | 2억 5,240만 배럴(통상 인출 제한 기준) | S&P Global 인용 |
| DOE 예상 저점 | 약 2억 4,300만 배럴(이번 방출 종료 후) | Atlantic Council 인용 |
| 상업용 원유 재고 | 4억 1,560만 배럴(SPR 제외) | EIA 주간 석유현황보고서 |
| 총재고(상업용 원유 재고+SPR 재고) | 약 6억 9,860만 배럴 | 상업용 원유 재고와 SPR 재고의 합산 |
– 자료: EIA 주간 석유현황보고서, DOE 발표, Rigzone·S&P Global 보도를 토대로 정리. 총재고는 상업용 원유 재고(4억 1,560만)와 SPR 재고(2억 8,300만)를 합산한 수치
② 어떻게 줄었나 – 1억 7,200만 배럴 교환 방출
3월 11일, 에너지부는 IEA 회원국 32개국이 합의한 4억 배럴의 공동 방출 가운데 미국 몫으로 1억 7,200만 배럴을 SPR에서 내놓겠다고 발표했다. 크리스 라이트 美 에너지 장관은 당시 방출량보다 20% 많은 약 2억 배럴을 1년 안에 되채워 넣겠다고 밝혔다.
방식은 교환이다. 정유사와 트레이더가 SPR 원유를 빌려 가고, 일정 기간 뒤 빌린 물량에 프리미엄 물량을 더해 반납한다. 3월 첫 낙찰에서는 4,520만 배럴을 셸트레이딩(1,620만 배럴), 트라피구라(886만 배럴), 마라톤(770만 배럴), BP(500만 배럴) 등이 가져갔고 5,500만 배럴을 반납하기로 했다. 에너지부는 지금까지 다섯 차례 입찰에서 1억 3,300만 배럴 이상을 낙찰했고, 네 건의 교환이 마무리됐다고 밝혔다. 프리미엄은 약 25% 수준이라는 설명이다. S&P Global은 개별 입찰에서 18~28%였다고 전했다.
③ 쟁점(1) – 교환은 실제로 먹히고 있나
교환 방식은 참여 여부가 업체의 자발적 선택에 달려 있다. S&P Global에 따르면 6월 10일 나온 4,000만 배럴 입찰에서 낙찰된 물량은 비톨(Vitol)의 50만 배럴 한 건에 그쳤다. 기업 입장에서는 값이 큰 시기에 빌려 가서 나중에 더 많은 물량을 돌려줘야 하는 구조인 만큼, 가격 전망과 계약 조건에 따라 호응이 갈릴 수 있다는 해석이 가능하다.
에너지부는 이 방식이 즉시 시장에 물량을 공급하면서도 비축량을 장기적으로 늘리고 납세자 부담도 없다고 설명한다. 에너지부는 이번 교환으로 납세자가 30억 달러 이상을 아낀다고도 밝혔다. 다만 이 효과는 프리미엄 물량이 약속대로 반납될 때만 성립한다. 가격과 디젤 수급이 계속 빠듯하면 반납 시점이 늦춰질 여지도 배제하기 어렵다.
④ 쟁점(2) – 2억 5,240만 배럴 법정 하한선
에너지 정책 및 보존법(Energy Policy and Conservation Act, EPCA)은 대통령이 ‘심각한 공급 중단’ 판단 없이 쓸 수 있는 제한적 인출 권한(1회 3,000만 배럴, 60일 이내)을 SPR 재고가 2억 5,240만 배럴 아래일 때는 쓸 수 없도록 규정하고 있다. 전면 방출은 이 하한과 무관하게 가능하다. 대규모 긴급 방출은 가능하지만, 이 숫자는 정책 판단의 상징적 기준선으로 작용한다. 현재 재고와 이 선의 차이는 약 3,060만 배럴이다.
애틀랜틱 카운슬(Atlantic Council)의 분석(10월 2일)에 따르면 에너지부는 이번 방출이 끝난 뒤의 저점을 약 2억 4,300만 배럴로 예상한다. 법정 하한선보다 약 900만 배럴 낮은 수준으로, 반납분이 들어오기 전에는 재고가 하한선 아래로 내려갈 수 있다는 뜻이다. 다만 낙찰 결과는 아직 확인되지 않았고, 일부 보도에는 에너지부가 최대 1,700만 배럴을 추가로 교환하려 한다는 내용도 있어 물량은 유동적이다. 낙찰 규모와 인도 일정이 하한선 논란의 향방을 가를 전망이다.
⑤ 쟁점(3) – 국제 공조의 균열
IEA 사무총장인 파티 비롤(Fatih Birol )은 10월 2일, G7 정상회의에서 3월 공동 방출 4억 배럴 가운데 약 3억 2,500만 배럴, 즉 80% 이상이 이미 방출됐다고 밝혔다. 같은 날 G7은 1억 배럴을 4개월에 걸쳐 방출하기로 합의했고, 디젤을 첫 20일 안에 앞당겨 푸는 방안을 포함했다.
크리스 라이트 장관은 미국과 일본은 약속을 지키고 있지만 일부 유럽 회원국은 약속한 물량의 일부만 풀었다며 이행을 촉구했다. 트럼프 대통령은 소셜미디어에서 유럽이 비축한 디젤을 대규모로 방출하기로 합의했다고 밝혔다. 이런 발언은 회원국 간 이행 격차가 공동 대응의 쟁점으로 떠올랐음을 보여준다.
⑥ 에너지 산업의 시각 – 상업 재고와 디젤이 열쇠
SPR만 보면 비축 여력이 줄었다는 신호지만, 시장의 완충력은 상업용 재고와 함께 봐야 한다. EIA에 따르면 10월 9일 기준 상업용 원유 재고는 4억 1,560만 배럴로 한 주 새 860만 배럴이 줄었다. 두 재고를 합친 총재고는 약 6억 9,860만 배럴이다.
더 빠듯한 쪽은 정제제품이다. 같은 기간 동안 디젤·난방유 재고는 250만 배럴 줄어 1억 260만 배럴이 됐고 5년 평균보다 약 12% 낮았다. EIA는 10월 단기 에너지 전망(Short-Term Energy Outlook, STEO)을 통해 글로벌 연료 시장 긴장이 풀리면 점차 회복될 것으로 내다봤다.
업계의 인식도 엇갈린다. 댈러스 연방준비은행의 3분기 에너지 서베이에서 SPR의 실질적 최소 재고 수준을 묻자 응답 임원의 31%가 1억 배럴 초과 1억 5,000만 배럴 이하라고 답했다. 5,000만~1억 배럴이라는 응답이 21%, 2억 5,000만~3억 배럴이라는 응답이 19%였다. 현재 재고(약 2억 8,300만 배럴)보다 낮게 본 응답이 다수였지만, 비축량을 어디까지 쓸 수 있는지에 대한 견해 차이는 컸다.
⑦ 시사점 – 비축유 저하가 의미하는 것
SPR 재고 감소는 숫자가 줄었다는 사실을 넘어, 미국과 세계 시장이 앞으로 위기에 대응하는 방식에 영향을 준다. 워싱턴의 싱크 탱크, 애틀랜틱 카운슬의 제이미 웹스터·모건 바질리언은 10월 2일 낸 이슈 브리프에서 이 수준이 ‘역사적 저점’이라며 비축 시스템의 기능 자체를 우려했다. 이 브리프와 EIA·DOE 자료를 토대로 시사점을 정리하면 대략 아래와 같다.
하나, 다음 충격에 대응할 완충 여력 줄어
재고뿐 아니라 설비 여건도 약해졌다. 美 회계감사원(GAO)이 2025년 12월 평가한 실효 인출 능력은 설계치의 61% 수준이라고 전했다.
에너지부는 추출 파이프가 잠긴 상태를 유지하려면 약 7,000만 배럴이 남아 있어야 한다고 보고 있다. 법정 하한선(2억 5,240만 배럴)과 물리적 하한 사이에 여유가 있어 보이지만, 이슈 브리프는 SPR을 그렇다고 해서 3억 배럴보다 훨씬 아래로 안전하게 낮출 수 있다고 보는 사람을 본 적이 없다고 일갈했다. 법정 하한선까지 남아 있는 약 3,060만 배럴이라는 숫자가 실제로 쓸 수 있는 완충보다 커 보일 수 있다는 문제 제기다.
둘, 되채우는 데 시간도 돈도 많이 소요
에너지부는 약 2억 5,000만 배럴을 배럴당 약 80달러에 채우려면 200억 달러가량이 든다고 추정한다. 의회가 구매용으로 배정한 예산은 1억 7,100만 달러(약 200만 배럴 분)이고, 5월 기준 에너지부가 계약한 구매 물량은 100만 배럴이었다. 교환으로 나간 1억 3,300만 배럴을 최대 속도로 돌려받는 데에도 최소 198일이 걸리고, 의회가 의무화한 주입까지 합치면 220~230일, 현실적으로는 그 두 배 가까이 걸릴 수 있다는 것이 브리프의 추산이다. 주입 능력도 설계치의 56% 수준(GAO, 2025년 12월)이다.
교환 프리미엄은 2021년의 3~8%보다 크게 높아진 상태다. 반납 물량이 늘어나는 장점이 있지만, 빌리는 업체의 부담도 그만큼 커졌다는 의미이기도 하다. 브리프는 보충 수요가 이미 빠듯한 시장에 더해져서 결국 가격 안정과 충돌할 수 있다고 말했다.
셋, 비축유의 역할이 ‘자국 보험’에서 ‘국제 공조의 몫’으로 이동
브리프에 따르면 미국은 순 석유 수출국이 되면서 IEA의 90일분 순수입 비축 의무에서는 자유로워졌지만, IEA 공동 방출이 있을 때는 여전히 전체 물량의 약 40%를 부담해야 한다. 이번 4억 배럴 가운데 미국 몫이 1억 7,200만 배럴(43%)이었다는 점과 맞아떨어진다. 비축이 줄수록 다음 공동 방출에서 미국이 감당할 수 있는 몫도 작아진다는 점을 시사한다. 크리스 라이트 장관이 유럽의 이행 부진을 공개 비판한 배경도 이 부담 구조와 무관하지 않아 보인다.
넷, 지금의 병목은 정제제품
SPR은 원유 비축이다. 반면 시장의 압박은 디젤 등 제품에 집중돼 있다. EIA 10월 단기 에너지 전망은 9월 동부 해안 증류유 재고가 5년 평균보다 32% 낮았다고 분석했고, 10월 9일 기준 미국 증류유 재고도 5년 평균을 약 12% 밑돌았다. 같은 주 정유사 가동률은 93.5%로 이미 높은 수준이다. 원유를 더 풀어도 제품 공급이 곧바로 늘기는 어렵다는 해석이 가능하며, G7이 10월 2일 방출 합의에서 디젤 선적을 앞당기도록 한 것도 같은 맥락이다.
다섯, 전략비축의 무게중심 이동
EIA는 4월 20일 분석에서 2025년 12월 기준 중국의 전략 원유 재고를 약 14억 배럴로 추정했다. 정부 보유 약 3억 6,000만 배럴에, 국영 석유사에 비상 물량 확보를 지시해 EIA가 전략비축으로 집계한 상업 재고 약 10억 배럴을 합친 수치다. 같은 시점 미국 SPR은 약 4억 1,300만 배럴이었고 지금은 2억 8,300만 배럴이다. 집계 방식이 국가마다 달라 단순 비교는 어렵지만, 중국이 쌓고 미국이 쓰는 대비가 뚜렷하다.
| 국가 및 지역 | 전략 원유 재고(EIA 추정) | 비고 |
|---|---|---|
| 중국 | 약 14억 배럴 | 정부 약 3억 6,000만+상업 약 10억 배럴 (EIA가 전략비축으로 집계) |
| 미국 | 약 4억 1,300만 배럴 (2025년 12월) | 현재 SPR 2억 8,300만 배럴(10월 9일) |
| 일본 | 2억 6,300만 배럴 | 정부 보유분. 민간 의무 비축 약 2억 2,000만 배럴 별도 |
| OECD 유럽 | 1억 7,900만 배럴 | 정부 보유분(EIA 자료 인용) |
| 한국 | 7,900만 배럴 (2025년 평균) | EIA 추정 |
– 자료: EIA ‘Today in Energy'(2026.4.20), 2025년 12월 기준(한국은 2025년 평균)이며 3월 공동 방출 이전 수치. 국가별 집계 기준이 달라 단순 비교에는 주의 필요
BNEF(블룸버그 뉴에너지 파이낸스) 등 원유 수입의 70%가 호르무즈 해협을 지나던 한국으로서는 미국 비축 여력이 줄수록 국제 공조에 기댈 수 있는 여지도 좁아질 수 있어 자체 비축과 도입선 다변화의 중요성이 더 커졌다는 해석을 하기도 한다.
⑧ 세계 에너지 시장에 미치는 영향
비축유 감소는 미국만의 문제가 아니다. 이란 전쟁 이후 세계 각국이 비축을 동시에 풀었고, 이제 그 재고를 다시 채워야 하는 국면이 다가오고 있다. 재충전이 언제, 얼마나 빠르게 이뤄지느냐는 앞으로 1~2년 원유 수급과 가격을 좌우할 변수다.
하나, 비축 재충전이 새로운 수요원으로 등장
로이터가 7월 9일 인용한 케이플러(Kpler) 추산에 따르면 비축 보충에 따른 추가 원유 수요는 2026년 4분기 하루 약 50만 6,000배럴, 2027년 3분기에는 최대 66만 4,000배럴에 이를 수 있다. 에너지 애스펙트(Energy Aspects)의 크리스토퍼 헤인스는 이 수요가 2027년 가격 하단을 끌어올릴 것으로 봤다. 2027년에 예상되는 OPEC+ 증산 물량의 공급 과잉을 흡수해 가격 하락을 억제한다는 논리다. 다만 7월 시점의 추산이어서 이후 달라진 시장 여건은 반영되지 않았을 수 있다.
둘, 세계의 완충재가 대규모로 소진
로이터는 IEA·OPEC·DOE 자료를 토대로 올해 분쟁이 세계 재고에서 빼낸 물량을 약 15억 배럴로 계산했다. 사우디 아람코(Saudi Aramco)의 아민 나세르 CEO는 10월 런던 에너지인텔리전스 포럼(Energy Intelligence Forum)에서 전 세계 상업 재고가 60억 배럴 아래이며 이 가운데 실제로 쓸 수 있는 물량은 10% 안팎에 그친다고 말했다. IEA가 원유와 디젤 1억 배럴 추가 방출을 준비하는 데 협상이 쉽지 않았던 배경이라는 설명이다.
EIA 10월 단기 에너지 전망은 세계 석유 재고가 3분기 하루 평균 190만 배럴, 4분기에도 70만 배럴 더 줄어들 것으로 전망했다. 셰브론(Chevron)의 마이크 워스 CEO는 완충재가 사라지면서 시장이 취약해졌고 가격 하단이 높아졌다고 평가했다.
셋, 재충전을 둘러싼 국가별 행보가 엇갈려
| 국가 | 재충전 움직임 |
|---|---|
| 미국 | 에너지부 장관은 교환 반납이 방출량 1배럴당 평균 1.28배럴로 SPR을 4억 배럴 이상으로 되돌리고, 5억 배럴 초과 방안도 모색한다고 밝힘 |
| 중국 | 브렌트유 가격이 12개월 평균 아래로 내려오면 매입에 나서는 경향(Société Générale). 신규 전략 비축기지 11곳 건설 중 |
| 인도 | 파두르·찬디코르 프로젝트로 SPR 용량을 2배 이상으로 확대할 계획 |
| 필리핀 | 일본의 지원으로 국가 비축 체계 구축 중 |
| 한국·일본 | 유가와 재정 여건에 따라 점진적으로 재충전, 2027년에 쏠릴 전망(Kpler) |
– 자료: Reuters(2026.7.9, EnergyNow 재게재). 7월 시점 보도로 이후 상황 변화는 미반영
이 구도에서는 가격이 내려올 때 중국의 매입이 하방을 받치고, 서방의 재충전 시점이 겹치면 가격을 밀어 올릴 수 있다는 해석이 가능하다.
넷, 정책 목표의 충돌과 변동성 장기화
애틀랜틱 카운슬은 재충전 수요가 가격 안정과 충돌할 수 있다고 짚었다. 각국 정부는 가격을 낮추려 비축을 풀었지만 되채우는 단계에서는 오히려 가격 상승 압력이 될 수 있다. 런던 포럼에서 업계 경영진들은 재고를 다시 채우는 데 수년이 걸려 혼란이 내년 이후에도 이어질 것으로 내다봤다. 비톨의 러셀 하디 CEO는 세계 수급이 겨울을 넘기려면 서아시아 해상 수출이 유지돼야 한다고 말했다. 페트로나스(Petronas)의 텡쿠 무함마드 타우픽 CEO는 겨울이 혹독하고 저장 재고가 바닥나면 2027년 1분기 가스 시장에 극심한 혼란이 올 수 있다고 경고했다.
다섯, 비축을 상시 인프라로 보는 흐름
중국의 신규 비축기지 건설, 인도의 SPR 용량 확대, 필리핀의 국가 비축 체계 구축은 비축을 위기 때만 꺼내 쓰는 수단이 아니라 상시 인프라로 키우려는 흐름으로 읽을 수 있다는 해석이 가능하다. 다만 이들 사업의 시점과 재원은 각국의 유가·재정 여건에 달려 있다.
| 전망 – 11~12월 인도분과 반납 일정이 관건
美 에너지부는 기 낙찰된 교환분의 인도가 11~12월에 이뤄진다고 밝혔다. 그 사이 신규 낙찰분이 얼마나 나가고, 반납 물량이 언제부터 들어오느냐에 따라 SPR의 저점과 법정 하한선 논란이 결정된다. 총재고가 7억 배럴 안팎까지 내려온 상황에서 겨울철 디젤·난방유 수급이 시장의 다음 시험대가 될 전망이다. 세계 시장 차원에서는 2026년 4분기부터 2027년까지 이어질 재충전 수요가 가격과 공급 균형에 어떤 영향을 줄지가 새 변수로 떠올랐다.
■ 관련 글

- [AI 에너지 브리프] 원유는 돌아왔는데 디젤이 막혔다 – IEA, “경유 공급난, 2027년까지 간다”

- [AI 에너지 브리프] 美 전략비축유 1983년來 최저… 세계 ‘에너지 방파제’는 지금 어디쯤 서 있나

- [AI 에너지 브리프] 중국의 에너지 시스템, 호르무즈 사태에도 끄떡없는 까닭

- [AI 에너지 브리프] 엑손모빌, “2~3주 안에 재고 바닥” 경고

- [최준영의 에너지 지오그라피] 위기를 완화시켜주는 전략비축유