💡 핵심 요약
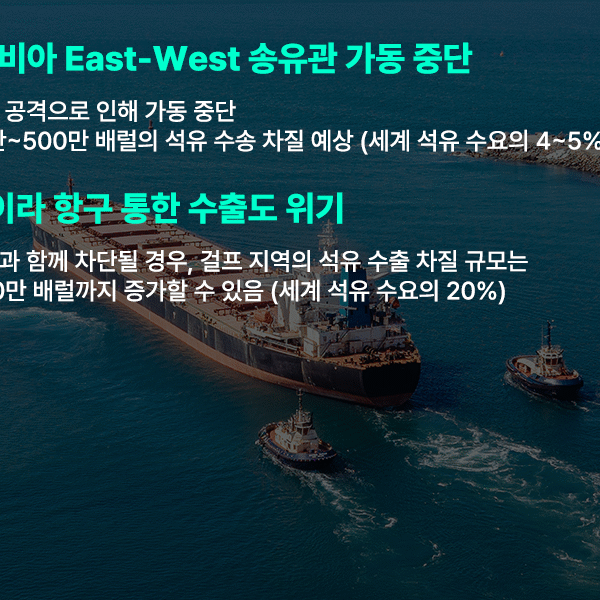
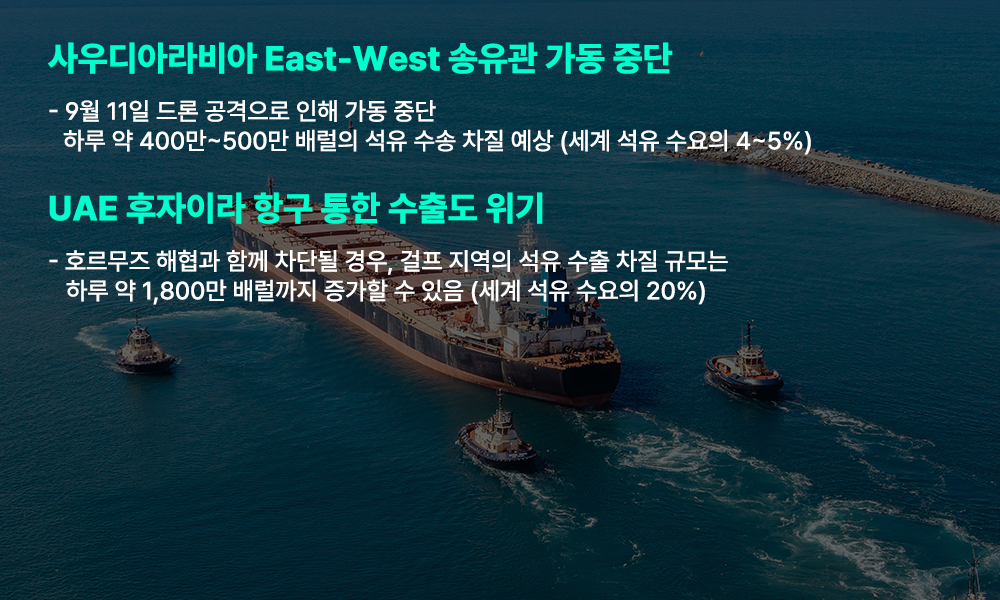
- 호르무즈 해협 통행 차단 및 9월 11일 사우디 East-West 송유관 피격으로 세계 석유 수요의 4~5%(400만~500만BPD) 공급 차질이 발생했으며, UAE 후자이라 항구까지 마비될 경우 걸프 지역은 세계 석유 수요의 20%(1,800만BPD) 공급 차질이 발생하는 전 세계적 에너지 수급 마비 위기 심화
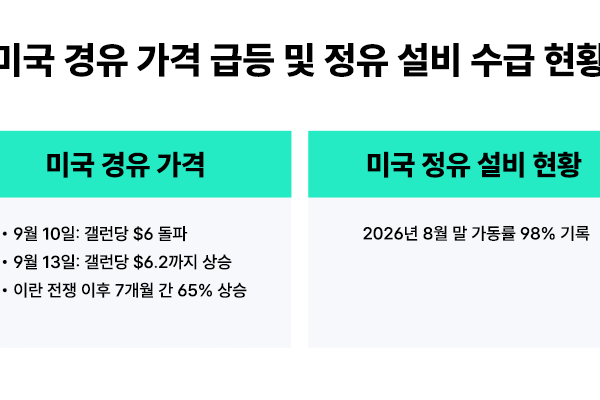
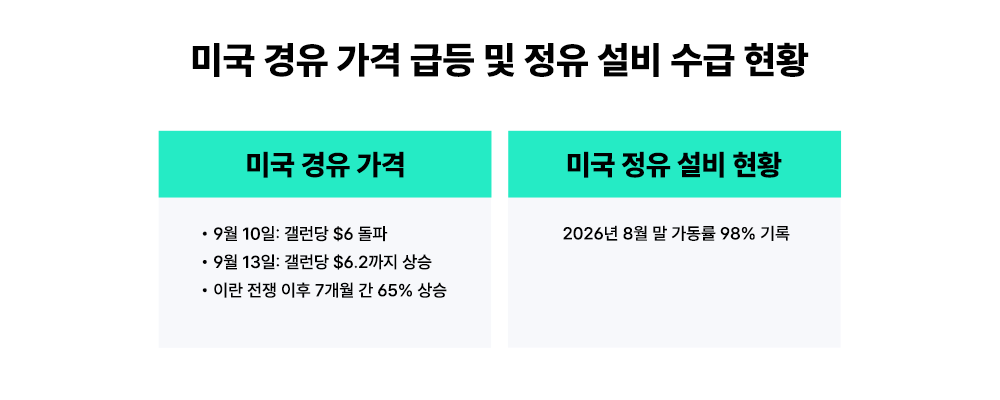
- 미국 경유 가격이 갤런당 6.2달러(7개월 간 65% 상승)로 급등하여 물류비 및 농산품·제조업 생산비 증가를 유발한 가운데, 미국 정유 설비 가동률이 역사적 최고점인 98%에 도달하며 정기보수 지연 및 가을철 허리케인 위험에 따른 정유 제품 공급난 우려
- 카타르 LNG 수출 설비 파손과 유럽 천연가스 가격(Dutch TTF, 73~74유로/MWh) 및 동북아 JKM(24달러/MMBtu) 폭등이 한·일 전력 요금을 압박하고, 중국 MEG 재고 급감(104만 톤→12만 톤) 속 석유화학 제품 가격이 2021년 이후 최고가를 기록하며, IEA 전망에 따르면 2027년 생산 정상화 시점까지 장기 교착 상태 지속
| East-West 송유관 피격과 우회로 차단으로, 천연가스·석유화학까지 확산된 걸프산 석유 위기
호르무즈 해협 운항 차질이 7개월째 이어지고 있습니다. 미국에서는 경유 가격이 연일 사상 최고치를 경신하고 있습니다. 아시아 LNG와 유럽 천연가스 가격도 2022년 말 이후 가장 높은 수준까지 올랐습니다. 폴리에스터 섬유의 원료인 MEG 등 일부 석유화학 제품 또한 2021년 이후 최고 수준으로 가격이 올랐습니다. 이란 전쟁 장기화로 정유 제품에서 먼저 나타났던 공급 부족의 영향이 천연가스와 석유화학 제품으로 확산되고 있습니다.
호르무즈 해협이 7개월째 막혀 있는데도 1970년대 오일 쇼크와 같은 전 세계적 석유 수급 차질과 유가 폭등이 일어나지 않은 것은 사우디아라비아 East-West 송유관, UAE 후자이라(Fujairah) 송유관 등 우회 수출로 덕분이었습니다.
이제 상황이 달라졌습니다. 9월 11일 드론 공격으로 East-West 송유관 가동이 중단됐습니다. 홍해의 물류 요충지는 예멘 후티 세력이 장악했습니다. East-West 송유관 가동 중단에 따른 수송 차질 물량은 세계 석유 수요의 4~5%에 해당하는 하루 400만~500만BPD로 추정됩니다. 이란의 지시로 동맹 세력이 호르무즈 해협 우회 수출로를 겨냥한 것이라면, UAE 후자이라 항구를 통한 수출도 같은 위험에 놓이게 됩니다. 이 경우 걸프 지역의 석유 수출 차질 규모는 세계 수요의 20%인 하루 약 1,800만BPD까지 늘어납니다.
| 갤런당 6.2달러까지 상승한 美 경유, 물류비 폭등과 제조업 전반에 어떤 파급력 가져올까?
유가 상승과 정유 설비 부족은 미국 경유(Diesel) 가격에 가장 큰 영향을 미치고 있습니다. 2022년 6월 러시아-우크라이나 전쟁 여파로 사상 최고 가격을 기록했던 미국 경유 가격은 9월 10일 사상 처음으로 갤런당 6달러를 넘어섰습니다. 9월 13일에는 6.2달러까지 상승했습니다. 이란 전쟁 이후 7개월 사이 65%나 올랐습니다.
경유는 미국에서 기차, 트럭 등 장거리 수송 수단에 주로 사용됩니다. 경유 가격이 오르면 물류비가 늘어납니다. 미국은 농업의 기계화 비율도 높습니다. 농기계 연료로 경유를 사용하기 때문에 경유 가격 상승은 농산품의 생산 비용에도 영향을 미칩니다. 경유 가격 상승은 미국 제조업과 음식료·외식 산업 등 사회 전반에 폭넓은 영향을 미칠 수밖에 없습니다.
문제는 시간이 흐를수록 사태가 점점 심각해질 수밖에 없다는 것입니다. 2026년 8월 말 미국 정유 설비 가동률은 98%까지 올라갔습니다. 미국 에너지정보청(EIA)이 주간 통계를 작성하기 시작한 1990년 이후 최상단입니다. 미국 정유사들은 2분기로 예정된 정기 보수를 2026년 말이나 2027년으로 미루면서 98%의 가동률을 유지하고 있습니다.
문제는 정유 설비를 100%에 가깝게 오래 돌릴 수 없다는 것입니다. 1998년 미국 정유업계는 9월 말 95%였던 가동률이 10월 중순 86%까지 급락했습니다. 여러 설비가 비상 보수에 들어갔기 때문입니다. 1997년과 2018년에도 상황은 유사했습니다. 10월-11월에는 계절적으로 허리케인이 발생하는 시기입니다. 미국 정유 설비 가동에 차질이 생기면, 경유를 비롯한 정유 제품 부족 사태는 더욱 심각해집니다.
| 카타르 LNG 설비 파손으로 드러난 유럽의 에너지 수입 대체 경로의 한계
문제는 석유로 끝나지 않습니다. 석유를 대체할 수 있는 천연가스도 가격이 오르고 있습니다. 2025년 카타르는 미국(1.1억 톤)에 이어 8,377만 톤의 LNG를 수출했습니다. 세계 LNG 수출의 약 20%를 카타르가 담당하고 있는 셈입니다. 2022년 러시아-우크라이나 전쟁 이후 유럽은 러시아산 천연가스 수입을 크게 줄였습니다. 2025년 유럽의 천연가스 소비량은 러시아-우크라이나 전쟁 이전인 2021년 대비 약 20%(90 BCM) 감소했습니다. 그럼에도 발생하는 부족분은 미국과 카타르산 LNG로 메워왔습니다. 이러한 상황에서 이란 전쟁 여파로 카타르 LNG 수출 설비가 파괴되었고, 언제 정상화될지 기약이 없습니다.
| 유럽 TTF와 동북아 JKM 가격 폭등이 한·일 전력 요금에 미칠 압력
유럽 천연가스 재고는 2017년 이래 최저치로 감소했고, 유럽 천연가스 가격(Dutch TTF)은 9월 초 MWh당 73~74유로로 3년 반 만의 최고 수준을 기록했습니다. 연초 대비 130% 오른 수치입니다. 동북아시아 LNG 가격(JKM) 역시 2022년 말 이후 최고치인 24달러/MMBtu 수준입니다. 아시아 LNG 비용 상승은 우리나라와 일본의 전력 요금 상승으로도 연결됩니다. 모든 에너지 비용이 다 올라가고 있습니다.
| 배럴당 100달러 유가 딛고… 원료비 이상으로 치솟은 MEG 마진
석유화학 제품(플라스틱, 합성섬유, 합성고무 등) 가격도 오르고 있습니다. 공급 과잉이 지속되면서 대대적 구조조정을 추진 중이던 석유화학 산업이었지만, 국제 유가가 배럴당 100달러를 넘어서고 국내 나프타 가격이 톤당 860달러까지 상승했음에도 MEG 등 일부 품목을 중심으로 스프레드가 개선되는 흐름이 나타나고 있습니다. 제품 가격과 원료 가격의 차이인 스프레드가 확대된다는 것은 원료 가격 이상으로 제품 가격이 오르고 있다는 뜻입니다.
석유화학 산업은 최종 소비자와 직결된 정유 산업과 달리 중간 가공 및 유통 단계를 거칩니다. 그럼에도 이란 전쟁이 7개월째 지속되면서 석유화학 산업 역시 정유업계와 마찬가지로 재고가 크게 감소했습니다. 중국 주요 항구의 MEG 재고는 지난 4월 104만 톤에서 8월 말 12만 톤까지 대폭 감소했습니다. 재고 감소에도 동남아시아 NCC(나프타 분해시설) 가동률은 전쟁 이전 65%에서 지난 8월 50% 수준으로 하락했습니다.
우리나라 역시 65% 수준에 머물러 있습니다. 계속된 원료 공급 차질과 몇 년간 지속된 석유화학 산업의 수익성 부진 때문에 업체들이 가동률을 높이는 것에 보수적이기 때문입니다. 이로 인해 MEG 등 전 세계적 공급 과잉을 겪던 석유화학 제품 가격도 2021년 이후 최고 가격까지 상승하고 있습니다. 에너지에 이어 석유화학 제품까지 석유로 만드는 모든 것의 가격이 오르고 있습니다.
| 호르무즈 해협 교착 장기화… 걸프 석유 생산 정상화는 2027년 이후나 가능
이란 전쟁이 평화적으로 단기간 내에 끝날 가능성은 매우 낮아 보입니다. 개인적으로 호르무즈 해협이 완전히 닫히지도, 그렇다고 열리지도 않은 교착 상태가 상당 기간 지속될 가능성이 높다고 생각하고 있습니다. 국제 에너지기구(IEA) 역시 9월 보고서에서 걸프 지역 석유 생산의 정상화 시점을 2027년 이후로 전망했습니다.
이렇게 될 경우 국제 유가는 전쟁 초기와 달리 재고 감소의 영향이 더해져 지금보다 크게 높아질 가능성이 있습니다. 지금은 세계 석유 수급의 추가 악화와 국제 유가 추가 상승에 대한 철저한 대비가 필요한 시점입니다. 2025년 하반기 중국은 사상 최대 물량의 석유를 수입했습니다. 이란 전쟁 개전 이후 석유 재고를 소진하며 버티던 중국도 최근 다시 석유 수입량을 늘리고 있습니다. 우리도 사태가 평화적으로 곧 끝날 것이라는 막연한 기대보다는 냉정한 정세 판단 속에 과하다 싶을 정도의 대비가 필요한 시점이라 생각됩니다.
■ 관련 글

- [AI 에너지 브리프] 이란 전쟁 6개월, 갈라진 세계 에너지 지도

- [최준영의 에너지 지오그라피] 이란 전쟁과 수요 축소의 미래

- [이충재의 에너지 프리즘] 미국과 이란의 전쟁(7): 호르무즈 해협의 불안한 재개방과 2차 전지

- [최준영의 에너지 지오그라피] 예상보다 오래 걸릴 석유 공급 정상화

- [최준영의 에너지 지오그라피] 송유관은 호르무즈의 대안이 될 것인가